วงจรเงินสดคืออะไร?
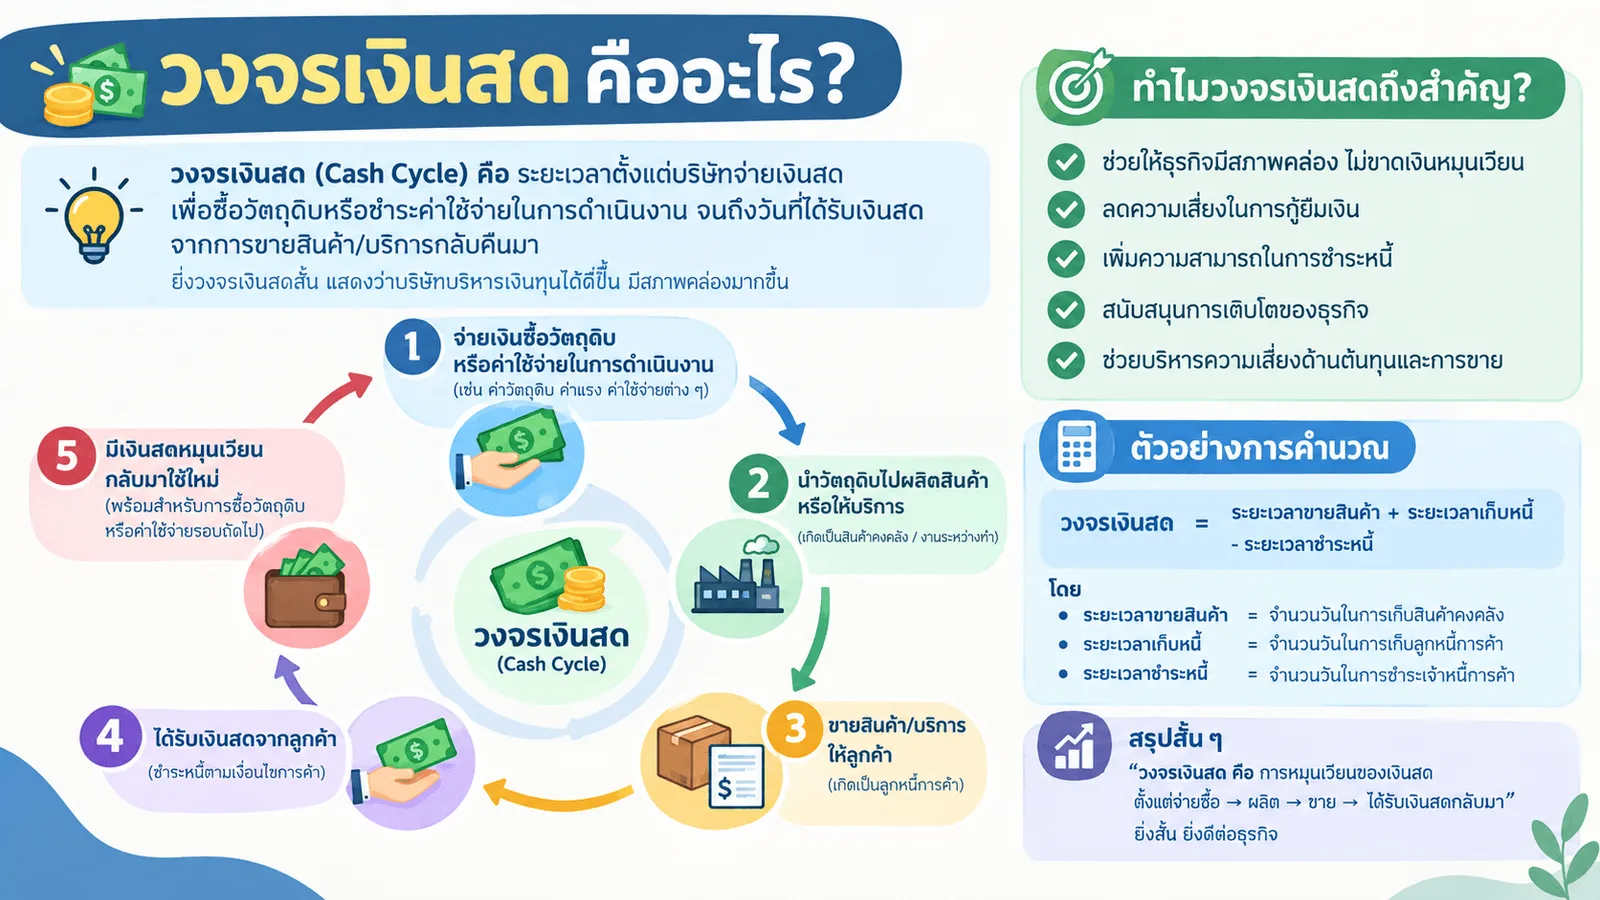
กำไรดีแต่ทำไมเงินสดหมดกระเป๋า? ไขความลับ 'วงจรเงินสด (Cash Conversion Cycle)' หัวใจสำคัญที่ธุรกิจเจ๊งหรือรอด
วงจรเงินสด (Cash Conversion Cycle - CCC) คือ ระยะเวลาเฉลี่ยตั้งแต่วันที่กิจการจ่ายเงินสดเพื่อซื้อสินค้าหรือวัตถุดิบ จนถึงวันที่ได้รับเงินสดกลับคืนมาจากการเก็บเงินจากลูกค้า เป็นเครื่องมือสำคัญที่ใช้ประเมินสภาพคล่องและประสิทธิภาพในการบริหารเงินทุนหมุนเวียนของกิจการ
องค์ประกอบสำคัญของวงจรเงินสด
วงจรเงินสดประกอบด้วย 3 ตัวแปรหลัก ดังนี้:
ระยะเวลาขายสินค้าเฉลี่ย (Days Inventory Outstanding – DIO)
ความหมาย: ระยะเวลาที่สินค้าคงเหลืออยู่ในคลังจนกว่าจะสร้างยอดขายได้ ยิ่งน้อยยิ่งดี เพราะแสดงว่าบริษัทสามารถระบายสินค้าออกไปได้รวดเร็ว
สูตรการคำนวณ: (สินค้าคงเหลือเฉลี่ย ÷ ต้นทุนขาย) × 365
ระยะเวลาเก็บหนี้เฉลี่ย (Days Sales Outstanding – DSO)
ความหมาย: ระยะเวลาที่ใช้ในการรอเก็บเงินสดจากลูกหนี้การค้า (กรณีขายสินค้าแบบให้เครดิต เช่น ส่งของก่อนจ่ายเงินทีหลัง) ยิ่งน้อยยิ่งดี เพราะทำให้ได้รับเงินสดเร็วขึ้น
สูตรการคำนวณ: (ลูกหนี้การค้าเฉลี่ย ÷ ยอดขาย) × 365
ระยะเวลาชำระหนี้เฉลี่ย (Days Payable Outstanding – DPO)
ความหมาย: ระยะเวลาที่บริษัทใช้ในการจ่ายชำระหนี้การค้าให้แก่เจ้าหนี้ ยิ่งมากยิ่งดี เพราะช่วยให้บริษัทสามารถเก็บเงินสดไว้กับตัวได้นานขึ้น หรือได้รับความน่าเชื่อถือจากเจ้าหนี้
สูตรการคำนวณ: (เจ้าหนี้การค้าเฉลี่ย ÷ ยอดซื้อเชื่อ) × 365 (หากไม่ทราบยอดซื้อเชื่อ สามารถใช้ต้นทุนขายแทนได้)
สูตรการคำนวณวงจรเงินสด
วงจรเงินสด = ระยะเวลาขายสินค้าเฉลี่ย (DIO) + ระยะเวลาเก็บหนี้เฉลี่ย (DSO) – ระยะเวลาชำระหนี้เฉลี่ย (DPO)
ตัวอย่างการคำนวณวงจรเงินสด
บริษัท ABC จำกัด เป็นธุรกิจขายเสื้อผ้าแฟชั่นออนไลน์ มีข้อมูลจากงบการเงินดังนี้:
สินค้าคงเหลือเฉลี่ย: 600,000 บาท
ลูกหนี้การค้าเฉลี่ย: 500,000 บาท
เจ้าหนี้การค้าเฉลี่ย: 400,000 บาท
ต้นทุนขาย (ต่อปี): 3,700,000 บาท
รายได้ (ต่อปี): 6,450,000 บาท
วิธีการคำนวณ:
ระยะเวลาขายสินค้าเฉลี่ย (DIO) = (600,000 ÷ 3,700,000) × 365 = 59 วัน
ระยะเวลาเก็บหนี้เฉลี่ย (DSO) = (500,000 ÷ 6,450,000) × 365 = 28 วัน
ระยะเวลาชำระหนี้เฉลี่ย (DPO) = (400,000 ÷ 3,700,000) × 365 = 39 วัน
คำนวณวงจรเงินสด: วงจรเงินสด = 59 + 28 – 39 = 48 วัน
สรุป: บริษัท ABC จำกัด ต้องสำรองเงินทุนหมุนเวียนไว้ใช้ในธุรกิจเป็นเวลา 48 วัน นับตั้งแต่วันที่จ่ายเงินซื้อสินค้าจนถึงวันที่ได้รับเงินจากลูกค้า
ค่าของวงจรเงินสดบอกอะไรได้บ้าง?
ค่าของวงจรเงินสดสะท้อนถึงระดับสภาพคล่องทางการเงินของบริษัท โดยแบ่งออกเป็น 3 กรณีหลัก:
วงจรเงินสดเป็นบวก: กิจการจ่ายเงินซื้อสินค้าไปแล้วและต้องรอนานหลายวันกว่าจะได้เงินสดคืนจากลูกค้า ยิ่งตัวเลขบวกมาก ยิ่งมีความเสี่ยงที่เงินสดอาจขาดมือ
วงจรเงินสดเท่ากับ 0: กิจการได้รับเงินสดจากลูกค้าในวันเดียวกับที่ต้องจ่ายชำระหนี้ให้เจ้าหนี้พอดี ถือเป็นการรักษาสมดุลกระแสเงินสด
วงจรเงินสดติดลบ: กิจการได้รับเงินสดจากลูกค้ามาก่อน แล้วจึงค่อยจ่ายชำระหนี้ให้เจ้าหนี้ทีหลัง ถือเป็นสถานการณ์ที่ดีที่สุดเพราะบริษัทมีสภาพคล่องสูงมาก
แนวทางบริหารวงจรเงินสดให้สั้นลง
ลดระยะเวลาขายสินค้า (DIO): ระบายสินค้าให้ไวที่สุด เช่น จัดโปรโมชั่นกระตุ้นยอดขาย หรือบริหารสต็อกด้วยระบบ First-In, First-Out (FIFO) เพื่อป้องกันสินค้าค้างนาน
ลดระยะเวลาเก็บหนี้ (DSO): เร่งการเก็บเงินจากลูกค้า อย่าให้เครดิตเทอมนานเกินไป เช่น เสนอส่วนลดพิเศษหากลูกค้าชำระเงินสดหรือจ่ายเร็วภายในกำหนด
ยืดระยะเวลาชำระหนี้ (DPO): เจรจาขอขยายระยะเวลาเครดิตเทอมกับซัพพลายเออร์ให้ยาวขึ้น ในกรณีที่กิจการมีความน่าเชื่อถือทางการเงินที่ดี
สรุป
วงจรเงินสดเป็นเครื่องมือสำคัญที่ช่วยสะท้อนสภาพคล่องและการบริหารเงินทุนหมุนเวียนของบริษัท โดยวัดระยะเวลาตั้งแต่วันที่จ่ายเงินซื้อสินค้ามาขาย จนถึงวันที่สามารถเก็บเงินจากลูกค้าได้ หากวงจรเงินสดยิ่งสั้นหรือติดลบ ยิ่งแสดงว่ากิจการมีกระแสเงินสดหมุนเวียนรวดเร็วและมีสภาพคล่องสูง