ข้อควรระวังทางบัญชีที่อาจทำให้สรรพากรตรวจสอบ
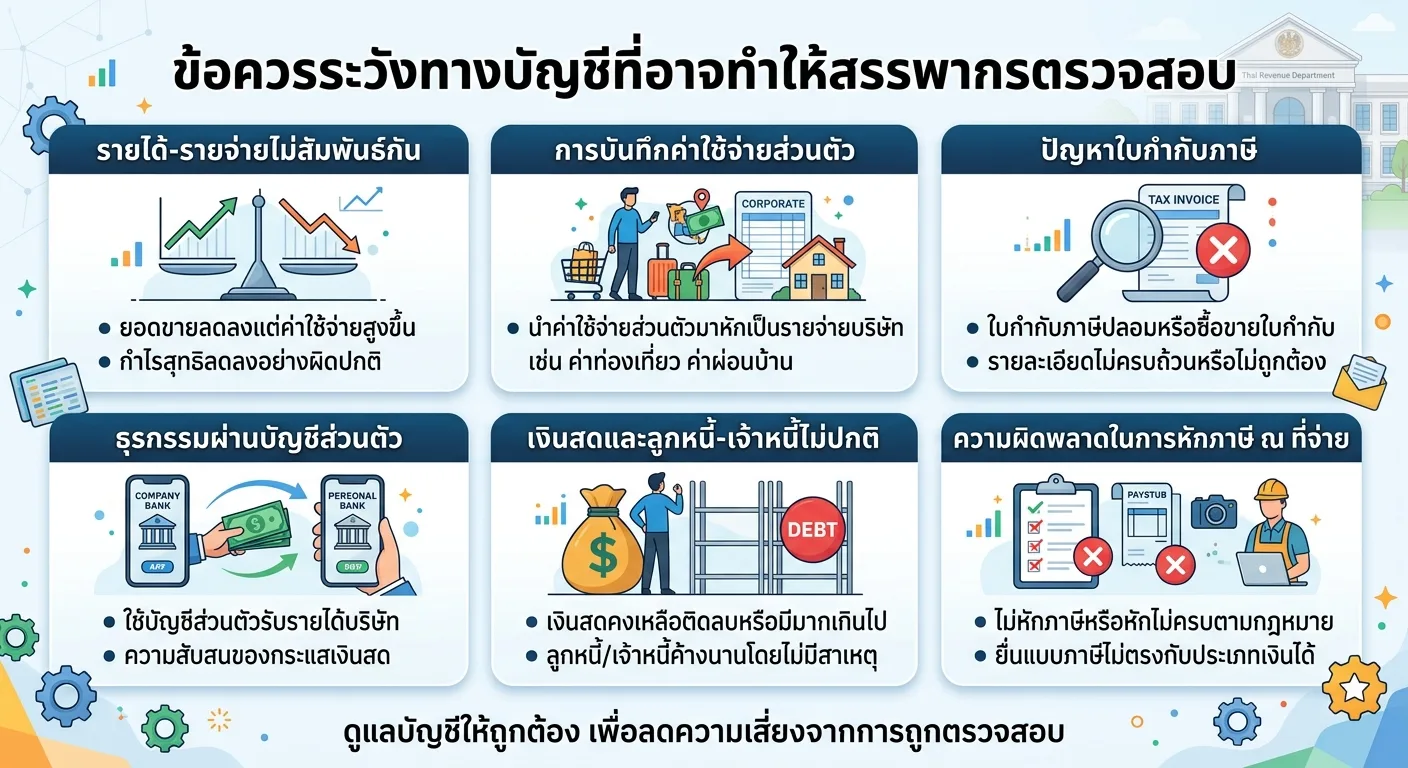
ปิดความเสี่ยงทางภาษี: เปลี่ยนงบการเงินจุดเสี่ยง ให้เป็นงบที่สะอาดและตรวจสอบได้
การทำบัญชี ไม่ใช่แค่บันทึกตัวเลขให้ครบ แต่ยังต้องระวัง ประเด็นที่สรรพากรมักจับตา ถ้าพบผิดปกติอาจถูกเรียกตรวจสอบ/ชี้แจงได้ ข้อควรระวังทางบัญชีที่อาจทำให้สรรพากรตรวจสอบมีอะไรบ้าง
รายได้ไม่สอดคล้องกับความเป็นจริง
ยอดขายในงบการเงินต่ำผิดปกติเมื่อเทียบกับอุตสาหกรรม
ยอดขายในงบการเงินไม่ตรงกับที่ยื่นภาษี (ภ.พ.30 หรือ ภ.ง.ด.)
ต้นทุน/ค่าใช้จ่ายสูงผิดปกติ
บันทึกค่าใช้จ่ายเกินจริง เช่น ค่าที่ปรึกษา ค่าน้ำมัน ค่าโฆษณา
ค่าใช้จ่ายไม่สัมพันธ์กับรายได้ (เช่น รายได้ 1 ล้าน แต่ค่าใช้จ่ายเกือบเท่ากันทุกเดือน)
เอกสารภาษีไม่ถูกต้อง
ใบกำกับภาษีไม่ถูกต้องตามกฎหมาย (ไม่มี VAT / ไม่มีเลขประจำตัวผู้เสียภาษี / เลขใบกำกับซ้ำ)
ใช้ใบกำกับภาษีที่สรรพากรขึ้นบัญชี “ใบกำกับภาษีปลอม”
ภาษีซื้อ-ภาษีขายไม่สัมพันธ์กัน
ยื่นภาษีซื้อ (VAT) สูงมาก แต่ภาษีขายน้อยผิดปกติ
ขายสินค้า/บริการแต่ไม่ยื่นภาษีขายให้ครบ
เงินสดและบัญชีธนาคาร
เงินสดคงเหลือในงบสูงผิดปกติ แต่ไม่มีหลักฐานการเก็บจริง
การโอนเงินระหว่างบัญชีจำนวนมาก แต่ไม่มีหลักฐานประกอบ
เงินกู้ยืมผู้ถือหุ้น/กรรมการ
มีการกู้ยืมเงินระหว่างบริษัทกับกรรมการจำนวนมาก แต่ไม่มีสัญญาหรือเงื่อนไขชัดเจน
สรรพากรอาจมองว่าเป็นการเลี่ยงภาษี
ไม่ยื่นภาษีหรือยื่นล่าช้า
ภ.พ.30 (VAT), ภ.ง.ด.3/53 (หัก ณ ที่จ่าย), ภ.ง.ด.50 (ปิดงบประจำปี) ถ้ายื่นช้าหรือไม่ยื่นเลย = เสี่ยงตรวจสอบ