วงจรบัญชี (Accounting Cycle)
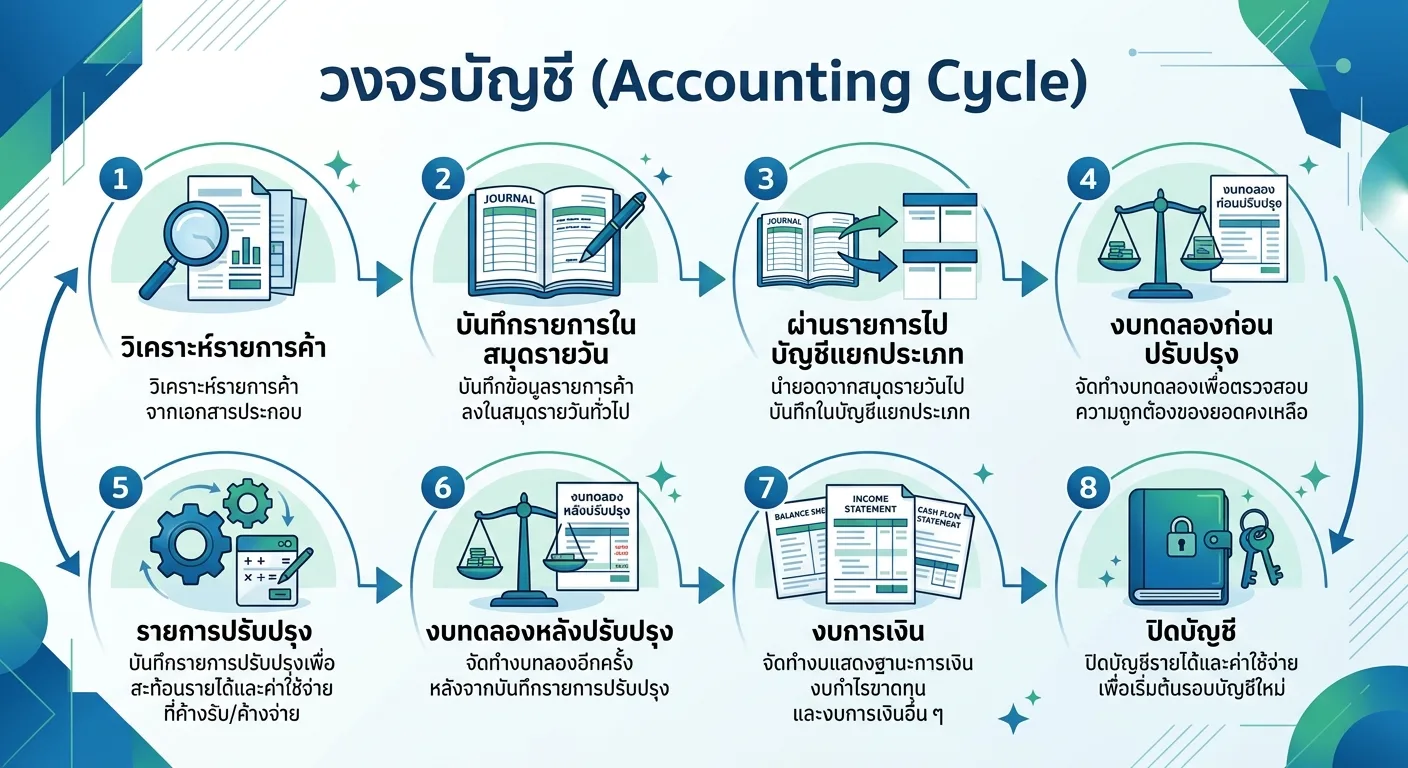
จาก รายการค้าแรก สู่ งบการเงินสิ้นปี: ถอดรหัส 9 ขั้นตอนวงจรบัญชีที่นักมืออาชีพต้องเป๊ะ
วงจรบัญชี (Accounting Cycle) คือกระบวนการทั้งหมดที่ใช้ในการบันทึกและจัดทำรายงานทางการเงินของธุรกิจในรอบระยะเวลาหนึ่ง (มักเป็นรายเดือนหรือรายปี) เพื่อให้ข้อมูลทางการเงินถูกต้อง ครบถ้วน และตรวจสอบได้
ขั้นตอนของวงจรบัญชี (Accounting Cycle)
1. วิเคราะห์รายการค้า (Transaction Analysis)
พิจารณาว่าเหตุการณ์ที่เกิดขึ้นส่งผลต่อบัญชีใดบ้าง
ตรวจสอบเอกสารประกอบ เช่น ใบเสร็จ ใบแจ้งหนี้
2. บันทึกรายการในสมุดรายวัน (Journal Entry)
บันทึกรายการเป็นบัญชีคู่ (เดบิต = เครดิต)
บันทึกเรียงตามลำดับวันที่ใน สมุดรายวันทั่วไป
3. ผ่านรายการไปบัญชีแยกประเภท (Posting to Ledger)
โอนข้อมูลจากสมุดรายวันไปยัง บัญชีแยกประเภท (Ledger)
ใช้เพื่อรวมยอดแต่ละบัญชี
4. จัดทำงบทดลองก่อนปรับปรุง (Unadjusted Trial Balance)
รวมยอดจากบัญชีแยกประเภทเพื่อตรวจสอบความถูกต้อง (เดบิต = เครดิต)
5. ปรับปรุงรายการ (Adjusting Entries)
ปรับปรุงรายการที่ยังไม่ครบถ้วน เช่น ค่าใช้จ่ายค้างจ่าย, รายได้ค้างรับ
เพื่อให้ตรงกับหลักเกณฑ์คงค้าง (Accrual Basis)
6. จัดทำงบทดลองหลังปรับปรุง (Adjusted Trial Balance)
ตรวจสอบยอดรวมอีกครั้งหลังปรับปรุงรายการ
7. จัดทำงบการเงิน (Financial Statements)
งบกำไรขาดทุน
งบแสดงฐานะการเงิน (งบดุล)
งบกระแสเงินสด
งบแสดงการเปลี่ยนแปลงส่วนของเจ้าของ
8. ปิดบัญชี (Closing Entries)
ปิดยอดบัญชีรายได้-ค่าใช้จ่ายไปยังบัญชีทุน
เพื่อเริ่มต้นรอบบัญชีใหม่
9. จัดทำงบทดลองหลังปิดบัญชี (Post-Closing Trial Balance)
ตรวจสอบความถูกต้องของยอดคงเหลือในบัญชีถาวร เช่น สินทรัพย์ หนี้สิน ทุน
ประโยชน์ของการเข้าใจวงจรบัญชี
ทำให้การจัดทำบัญชีเป็นระบบและตรวจสอบง่าย
ช่วยเตรียมความพร้อมสำหรับการสอบหรือปฏิบัติงานจริง
สื่อสารกับผู้สอบบัญชีหรือผู้บริหารได้อย่างเข้าใจตรงกัน